Domain umzugstag.de kaufen?
Wir ziehen mit dem Projekt
umzugstag.de um.
Sind Sie am Kauf der Domain
umzugstag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain umzugstag.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
VW T5 / Transporter / MultivanVW T5 / Transporter / Multivan , In diesem Band (Nr. 1281) werden alle Modelle ab 2003 mit folgenden Motoren behandelt: · 2.0 Liter, 85 kW/115 PS · 3.2 Liter VR6 24V, 173 kW/235 PS · 1.9 Liter TDI PDE, 63 kW/86 PS · 1.9 Liter TDI PDE, 77 kW/105 PS · 2.5 Liter TDI PDE, 96 kW/130 PS · 2.5 Liter TDI PDE, 128 kW/174 PS Viele Explosionszeichnungen und detailgetreue Abbildungen vermitteln leicht verständlich die wesentlichen Bauelemente der Fahrzeugtechnik. Die Handbuchreihe bietet Ihnen: Logische Arbeitsbeschreibungen Übersichtliche Zeichnungen Präzise Bilderklärungen Praktische Erfahrungen des Autorenteams (Motor, Getriebe, Antrieb, Fahrwerk, Bremsen usw.) Im blauen Anhang: Die wichtigsten Daten Die wichtigsten Anzugsdrehmomente Die wichtigsten Einstellwerte Viele Schaltpläne , Transportsysteme > Autoteile & Zubehör , Ausgabe: POD, Erscheinungsjahr: 20060831, Produktform: Kartoniert, Titel der Reihe: Reparaturanleitungen##, Auflage/Ausgabe: POD, Seitenzahl/Blattzahl: 186, Abbildungen: Mit zahlreiche Abbildungen, Keyword: 105; 115; 128; 1281; 130; 173; 174; 2003; 235; 24V; 63; 77; 85; 86; 96; Abgasanlage; Achsen; Anlage; Anzugsdrehmomente; Band; Bremsanlage; Daten; Einleitung; Einstellwerte; Karosseriearbeiten; Kraftstoffversorung; Kraftübertragung; Kühlsystem; Liter; Motoren; Motorschmierung; Multivan; Nr; PDE; PS; Relais; Reparaturanleitung; Räder; Schaltpläne; Servolenkung; Sicherungen; Stromlaufpläne; TDI; Technische; Transporter; VR6; VW T5; Zündanlage; elektrische; kW, Fachschema: Auto / Ratgeber~Fahrzeug - Fahrzeugbau - Fahrzeugtechnik~Volkswagen / Bus, Transporter~Wartung, Fachkategorie: Wartung und Instandhaltung von Fahrzeugen und Handbuch~Fahrzeugbau, Warengruppe: HC/Auto/Motorrad/Moped, Fachkategorie: Autos: Ratgeber, Sachbuch, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bucheli Verlags AG, Verlag: Bucheli Verlags AG, Verlag: Bucheli, Länge: 207, Breite: 278, Höhe: 12, Gewicht: 678, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
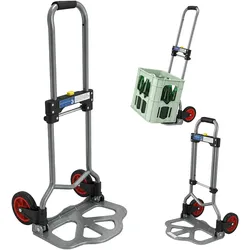
Baumarktplus Sackkarre klappbar höhenverstellbar 60 kg Traglast Umzugshelfer Handkarre KlappkarreSackkarre höhenverstellbar, klappbar 60 kg ...robust, praktisch & sicher! Wer kennt es nicht...Sie haben Ihren Wocheneinkauf erledigt und kommen mit Kisten von Einkauf nachhause. Wer soll die nun alle in die Speisekammer schleppen...Bisher haben Sie sich abgemüht und sind mindestens 8 mal mit den schweren Kisten den Weg gelaufen. Hier kommt die Lösung für das Problem! Unsere höhenverstellbare Sackkarre hat eine Traglast von 60 kg und ist somit perfekt für zum Beispiel Ihre Einkäufe oder auch einen Umzug geeignet. Die Sackkarre kann platzsparend zusammengeklappt und eingeschoben werden und ist schnell mit wenigen Handgriffen wieder einsatzbereit. Mit dem geringen Eigengewicht von nur 3 kg ist sie ideal mit der Hand zu transportieren. Ein praktischer Helfer im Alltag, welcher sich in jedem Kofferraum verstauen lässt und somit für einen mobilen Einsatz sorgt. Eigenschaften: Ausklappbar (teleskopierbar) Stabiler, glänzend polierter Stahl-Teleskoprahmen Ladefläche aus Aluminium Max. Tragkraft: 60 kg Kunststoffräder: 130 x 25 mm Platz sparend einschiebbar (durch gelben Druckknopf) und einklappbar Nur ca. 3 kg Eigengewicht Maße: Maße aufgeklappt ca: 96 x 38 x 37 cm (H x B x T) Maße eingeklappt ca.: 69 x 38 x 5 cm (H x B x T) Maße der Ladefläche ca.: 38 x 23 cm (B x T) Die Sackkarre wird komplett montiert geliefert ! Lieferumfang 1x Sackkarre 60 kg, neu und original verpackt26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
VW T5 / Transporter / MultivanVW T5 / Transporter / Multivan , In diesem Band (Nr. 1281) werden alle Modelle ab 2003 mit folgenden Motoren behandelt: · 2.0 Liter, 85 kW/115 PS · 3.2 Liter VR6 24V, 173 kW/235 PS · 1.9 Liter TDI PDE, 63 kW/86 PS · 1.9 Liter TDI PDE, 77 kW/105 PS · 2.5 Liter TDI PDE, 96 kW/130 PS · 2.5 Liter TDI PDE, 128 kW/174 PS Viele Explosionszeichnungen und detailgetreue Abbildungen vermitteln leicht verständlich die wesentlichen Bauelemente der Fahrzeugtechnik. Die Handbuchreihe bietet Ihnen: Logische Arbeitsbeschreibungen Übersichtliche Zeichnungen Präzise Bilderklärungen Praktische Erfahrungen des Autorenteams (Motor, Getriebe, Antrieb, Fahrwerk, Bremsen usw.) Im blauen Anhang: Die wichtigsten Daten Die wichtigsten Anzugsdrehmomente Die wichtigsten Einstellwerte Viele Schaltpläne , Transportsysteme > Autoteile & Zubehör , Ausgabe: POD, Erscheinungsjahr: 20060831, Produktform: Kartoniert, Titel der Reihe: Reparaturanleitungen##, Auflage/Ausgabe: POD, Seitenzahl/Blattzahl: 186, Abbildungen: Mit zahlreiche Abbildungen, Keyword: 105; 115; 128; 1281; 130; 173; 174; 2003; 235; 24V; 63; 77; 85; 86; 96; Abgasanlage; Achsen; Anlage; Anzugsdrehmomente; Band; Bremsanlage; Daten; Einleitung; Einstellwerte; Karosseriearbeiten; Kraftstoffversorung; Kraftübertragung; Kühlsystem; Liter; Motoren; Motorschmierung; Multivan; Nr; PDE; PS; Relais; Reparaturanleitung; Räder; Schaltpläne; Servolenkung; Sicherungen; Stromlaufpläne; TDI; Technische; Transporter; VR6; VW T5; Zündanlage; elektrische; kW, Fachschema: Auto / Ratgeber~Fahrzeug - Fahrzeugbau - Fahrzeugtechnik~Volkswagen / Bus, Transporter~Wartung, Fachkategorie: Wartung und Instandhaltung von Fahrzeugen und Handbuch~Fahrzeugbau, Warengruppe: HC/Auto/Motorrad/Moped, Fachkategorie: Autos: Ratgeber, Sachbuch, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bucheli Verlags AG, Verlag: Bucheli Verlags AG, Verlag: Bucheli, Länge: 207, Breite: 278, Höhe: 12, Gewicht: 678, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Baumarktplus Sackkarre klappbar höhenverstellbar 60 kg Traglast Umzugshelfer Handkarre KlappkarreSackkarre höhenverstellbar, klappbar 60 kg ...robust, praktisch & sicher! Wer kennt es nicht...Sie haben Ihren Wocheneinkauf erledigt und kommen mit Kisten von Einkauf nachhause. Wer soll die nun alle in die Speisekammer schleppen...Bisher haben Sie sich abgemüht und sind mindestens 8 mal mit den schweren Kisten den Weg gelaufen. Hier kommt die Lösung für das Problem! Unsere höhenverstellbare Sackkarre hat eine Traglast von 60 kg und ist somit perfekt für zum Beispiel Ihre Einkäufe oder auch einen Umzug geeignet. Die Sackkarre kann platzsparend zusammengeklappt und eingeschoben werden und ist schnell mit wenigen Handgriffen wieder einsatzbereit. Mit dem geringen Eigengewicht von nur 3 kg ist sie ideal mit der Hand zu transportieren. Ein praktischer Helfer im Alltag, welcher sich in jedem Kofferraum verstauen lässt und somit für einen mobilen Einsatz sorgt. Eigenschaften: Ausklappbar (teleskopierbar) Stabiler, glänzend polierter Stahl-Teleskoprahmen Ladefläche aus Aluminium Max. Tragkraft: 60 kg Kunststoffräder: 130 x 25 mm Platz sparend einschiebbar (durch gelben Druckknopf) und einklappbar Nur ca. 3 kg Eigengewicht Maße: Maße aufgeklappt ca: 96 x 38 x 37 cm (H x B x T) Maße eingeklappt ca.: 69 x 38 x 5 cm (H x B x T) Maße der Ladefläche ca.: 38 x 23 cm (B x T) Die Sackkarre wird komplett montiert geliefert ! Lieferumfang 1x Sackkarre 60 kg, neu und original verpackt26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Transporter, DVDDer Us-amerikaner Frank Martin Geht Einer Gefährlichen Profession Nach: Er Arbeitet Als Kurierfahrer Im Auftrag Einer Höchst Zwielichtigen Kundschaft. Zu Seiner Eigenen Sicherheit Hat Er Für Sich Drei Regeln Formuliert: 1. Stell Keine Fragen! 2....11,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.